
获取实时行业动态,了解鼎盛产品性能!
 2026-1-26
 16:47:24
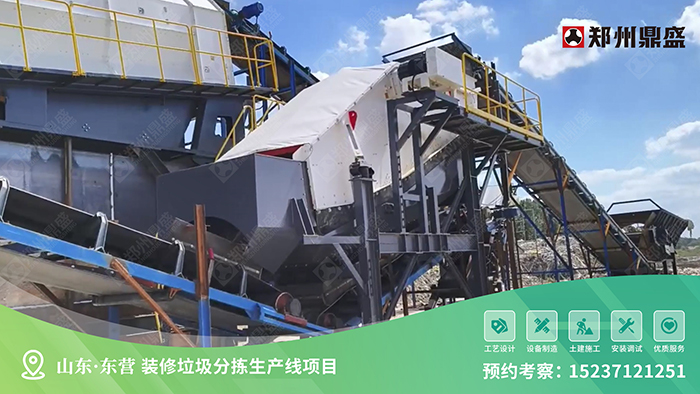
装修垃圾处理再利用是政策与市场双轮驱动的千亿级蓝海赛道,核心驱动力来自 “无废城市” 建设、双碳目标与固废强制资源化要求,行业正从 “被动处置” 转向 “主动增值”,2026-2030 年将保持 15%-25% 年复合增长,2030 年全链条规模有望突破 2000 亿元,再生骨料、智能分选、高值化再生建材是核心增长点。
一、核心市场数据与增长逻辑
供给与缺口
国内年装修垃圾产生量超 2 亿吨,历史资源化率不足 10%,处理能力与需求严重错配。
2024 年建筑垃圾资源化市场规模约 1200 亿元,同比 + 18%;2030 年有望达 2000 亿元,再生骨料占比约 60%,再生建材制品占 25%。
驱动因素
政策端:“无废城市” 试点、大宗固废综合利用目标(2030 年 45 亿吨)、市政工程再生骨料使用率≥20% 等强制要求,倒逼行业合规化。
需求端:绿色建筑、装配式建筑、海绵城市、老旧小区改造拉动再生骨料、透水砖、再生砂浆需求,再生骨料市场价 80-120 元 / 吨,较天然骨料有稳定溢价。
技术端:AI 分拣、智能破碎、微粉活化等提升处理效率与产品附加值,智能分选设备渗透率 2026 年将达 52%,成本持续下降。
盈利模式
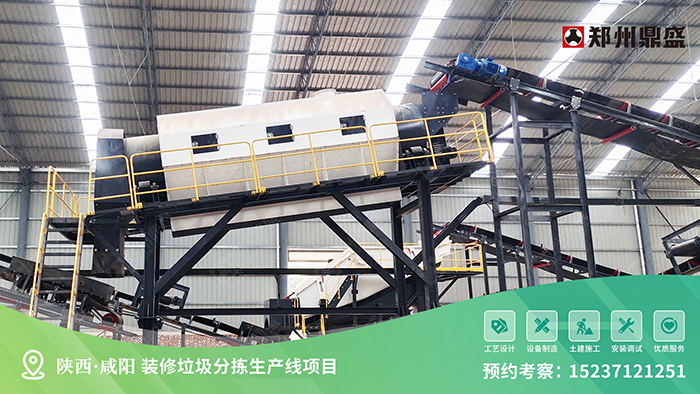
从单一处置费(80-150 元 / 吨)转向 “处置补贴 + 再生产品销售 + 碳汇收益”,项目 IRR 达 12%-18%,龙头企业一体化模式毛利率超 40%。
二、当前挑战与破局路径
主要挑战
区域政策执行差异大,部分地区 “重处置、轻利用”,再生产品标准与认证体系待完善。
前端分类不足导致杂质高,处理成本上升;终端市场对再生建材信任度低,应用场景受限。
重资产投入大,中小玩家融资难,技术研发周期长,盈利周期偏慢。
破局路径
聚焦 “无废城市” 试点、长三角 / 珠三角 / 京津冀等政策高地,优先布局市政与绿色建筑项目。
采用 “轻资产运营 + 技术输出” 模式,与建材企业合作共建生产线,降低投资风险。
推动再生产品认证与标准落地,拓展 C40 再生混凝土、高端透水砖等高附加值应用。
利用绿色债券、碳资产质押等金融工具,缩短投资回报周期,提升 IRR 3-5 个百分点。
三、投资与入局建议
企业端
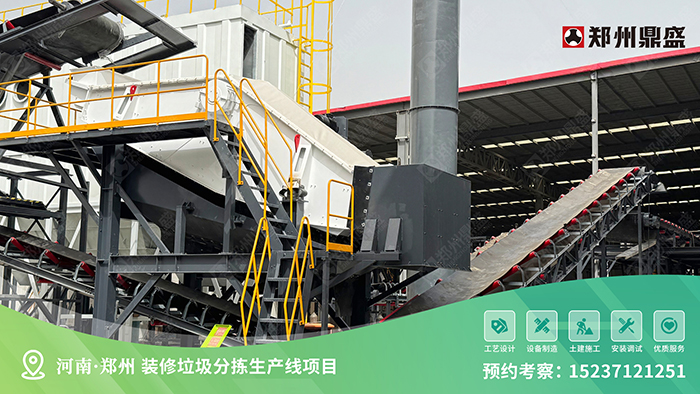
短期(1-2 年):切入分拣 + 再生骨料环节,与本地政府 / 物业合作,快速形成现金流。
中期(3-5 年):布局智能装备与高值化再生建材,打造 “收 - 运 - 处 - 用” 全链条闭环。
长期(5 年 +):深耕碳汇与绿色金融,构建差异化竞争壁垒,抢占行业龙头地位。
个人 / 小型团队
从装修垃圾前端分类、社区收纳、短途清运切入,与回收企业 / 物业合作,赚取分拣费与差价。
聚焦细分品类(如废木材、废玻璃、五金配件),做精准回收与二次转售,轻资产高周转。
四、总结
装修垃圾处理再利用已进入政策红利与市场需求共振的黄金期,未来 5 年将保持高速增长,市场规模从千亿级迈向两千亿级。尽管存在区域差异、技术壁垒与市场培育等挑战,但通过聚焦政策高地、技术创新与模式优化,企业与个人均可在再生骨料、智能装备、高值化利用等赛道找到机会,实现经济效益与环境效益双赢。
豫ICP备09004530号-14 郑州鼎盛工程技术有限公司 版权所有


